
9月18日晚间,上交所的一则通报让沈饱读集团(601091.SH)再次成为市集焦点。上交所示意,这只刚上市两天的新股“股票价钱大幅波动,部分投资者在往来该股历程中存在影响股票往来平方治安的很是往来行动”,已依规对有关投资者禁受了暂停账户往来等自律监管法子。
上市仅两日便遭受监管“点名”,沈饱读集团到底资历了什么?
两天四度临停,股价从4.39元最高冲到82.59元
9月17日,沈饱读集团在上交所主板鸣锣上市,刊行价4.39元/股,是2026年以来沪市主板刊行价最低的新股。该股首日开盘价为13元,开盘即大涨196.13%,周边尾盘两度触发临时停牌,最终收盘报20.8元,涨幅锁定在373.8%,全天成交额21.81亿元,换手率高达79.62%。
9月18日,沈饱读集团早盘竞价低开近28%,股价一度探至14.68元,但午后资金须臾发力,盘中最高涉及82.59元,最大涨幅达297.07%,日内再度两度触发临停。扬弃当日收盘,股价报57.77元,涨幅177.74%,成交额飙升至48.2亿元,换手率攀升至89.08%,总市值达到约1797亿元。
两天时候,四度临停,股价较刊行价累计上升跳动1200%。
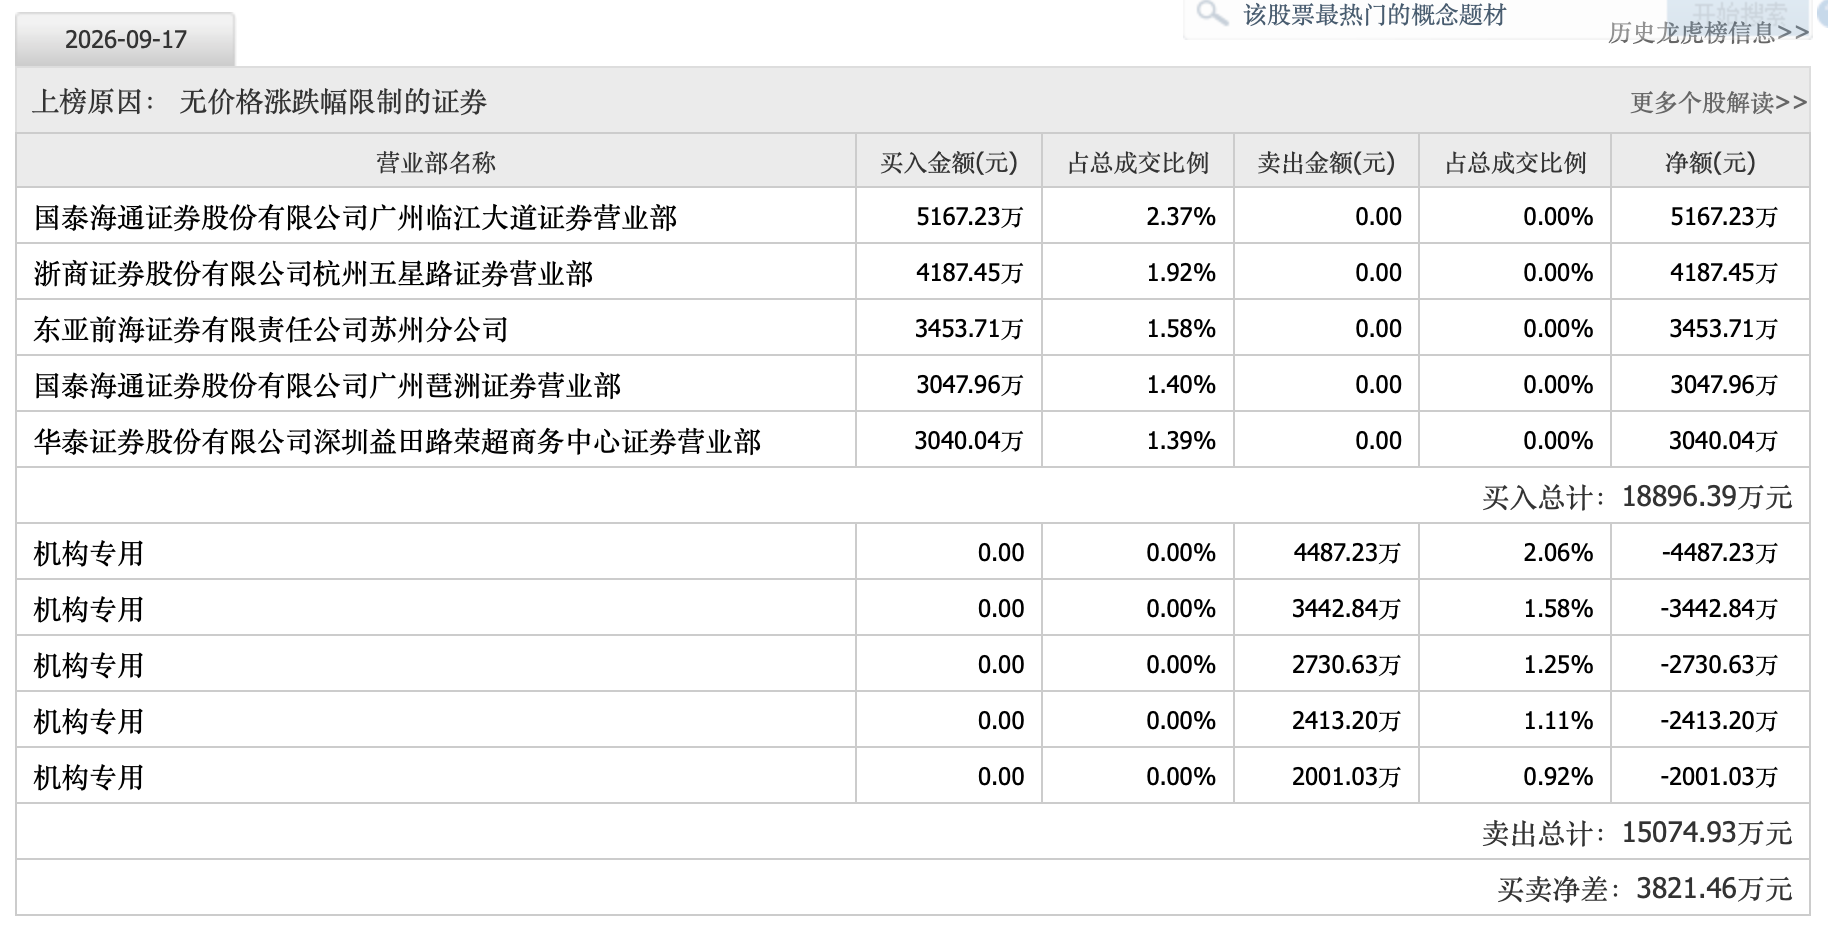
界面新闻看到,上市首日的龙虎榜数据,揭示了这场炒作中不同类型资金的发达
数据娇傲,当日买入前五席位清一色为贸易部席位,总共买入1.89亿元;而卖出前五席位则整个是机构专用席位,总共净卖出1.51亿元。其中,国泰海通证券广州临江大路贸易部净买入跳动5100万元,成为首日最大的买方力量。
起原:同花顺
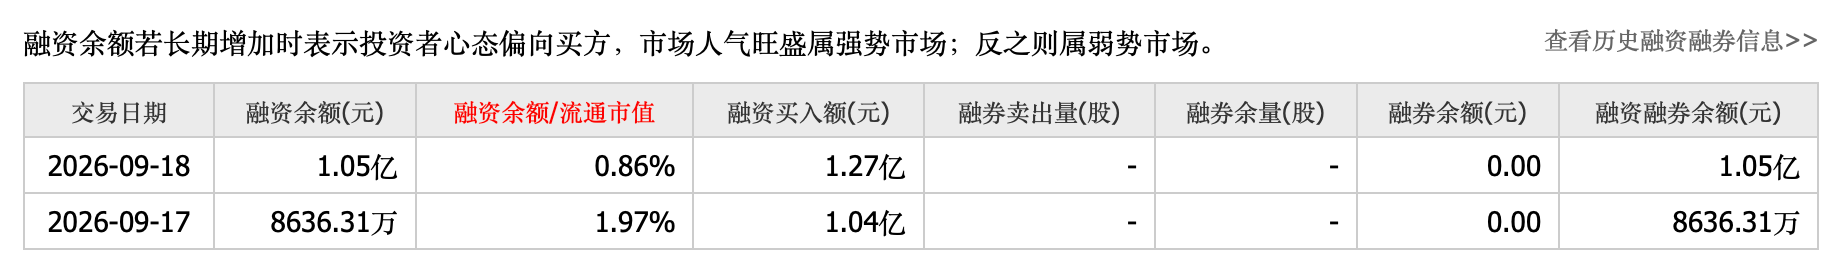
与此同期,融资客也在积极参与。上市首日,沈饱读集团获融资买入1.04亿元,占全天往来额的4.77%;9月18日,融资客再度买入1.27亿元,占全天往来额的2.63%,扬弃9月18日的融资融券余额为1.05亿元。
起原:同花顺
一个值得关注的宗旨是换手率。首日79.62%、次日89.08%,两天累计换手接近170%。有市集分析东谈主士指出,这意味着绝大多数IPO获配投资者如故卖出离场,致使上市首日竞价买入的投资者也有一大部分选定在次日“落袋为安”。
被往来所“非常点名”
沈饱读集团的活跃引起监管的严重存眷。
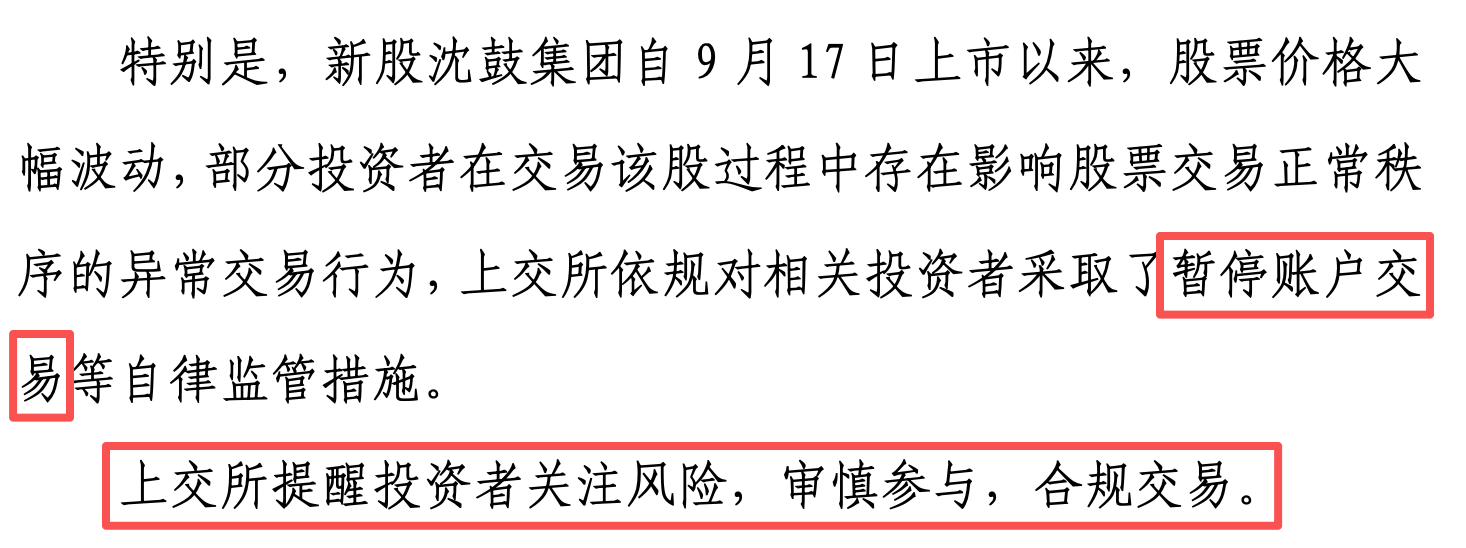
9月18日,上交所线路《沪市市集出手情况例行发布》(2026年9月14日至2026年9月18日),其中提到往来方位当周对50起拉抬打压、失实申报等证券很是往来行动禁受了自律监管法子,对龙版传媒(605577.SH)等波动幅度较大的股票进行重心监控,对33起上市公司要紧事项等进行专项核查,向证监会上报涉嫌犯警非法案件陈迹2起。非常是,新股沈饱读集团自9月17日上市以来,股票价钱大幅波动,部分投资者在往来该股历程中存在影响股票往来平方治安的很是往来行动, 上交所依规对有关投资者禁受了暂停账户往来等自律监管法子。
起原:往来所
不仅如斯,相通在9月18日晚间,沈饱读集团也发布“股票往来风险”的指示公告,称字据《国民经济行业分类》,公司所属行业为通用建树制造业(C34),扬弃2026年9月18日,公司静态市盈率、市净率辨认为242.96倍、26.06倍;而中证指数有限公司于2026年9月17日发布的最新静态市盈率、市净率辨认为41.74倍、3.5倍,公司市盈率、市净率显耀高于所属行业平均水平。公司现在短期股价波动加重,换手率较高,存在快速上升后大幅回调的风险。
界面新闻预防到,沈饱读集团此轮暴涨,有几个结构性要素谢绝淡薄。
一是申购阶段已现“低刊行价+高情愫”组合。
界面新闻看到,本次沈饱读集团网上刊行有用申购户数达到1572.47万户,有用申购股数为3239.79亿股,初步有用申购倍数约4960.63倍。由于跳动100倍,刊行东谈主和联席主承销商启动了回拨机制,将扣除计谋配售部分后公开荒行数目的40%由网下回拨至网上。回拨后,网上最终刊行中签率仅为0.04703721%。4.39元的刊行价,意味着中一签(500股)仅需缴款2195元。极低的参与门槛,重叠较高的中签难度,使得这只新股在上市前就积存了极度的市集关注度。
二是上市初期畅整个较小。
沈饱读集团总股本31.1亿股,但上市初期内容畅通的股份仅约2.11亿股,上市初畅通市值不及30亿元。较小的畅整个意味着少许资金即可对股价产生显耀影响。界面新闻预防到,公司的大齐限售股将聚拢在2027年和2029年解禁。
三是主板新股上市前五日不设涨跌幅抑止。
字据《上海证券往来所往来律例(2026 年考订)》,主板企业上市后前5个往来日内,股票往来价钱不设涨跌幅抑止,第6个往来日起收复10%的涨跌幅抑止。这一轨制安排本意是为新股提供更充分的价钱发现空间,但在市集情谊聚拢时,也可能放大短期波动幅度。
另外,市集情谊之是以倾向于炒新股,还在于现时二级市集正处在题材盲选阶段:厄尔尼诺见地稍作停歇并出现分化,CCL、MLCC、PCB等科技股似乎仍处于“惊蛰”景象,尚未出现“带头老大”;新股炒作积存的赢利效应似乎更具详情趣和捏续性,这粗疏已成为市集资金的一种共鸣。
沈饱读集团:大国重器上市的冷与热
贵府娇傲,沈饱读集团主要产物为离心压缩机、来回压缩机以及核泵,是天下上少数能够自主遐想制造大型复杂压缩机、高端核主泵等要紧时期装备的制造厂商之一。
2025年贸易收入101.22亿元,净利润7.39亿元,钞票欠债率14.15%,该年预备手脚产生的现款流量净额16.41亿元,研发插足占比达4.17%。公司的实控东谈主为沈阳市铁西区东谈主民政府国有钞票监督措置局。
不外界面新闻也属意到,沈饱读集团预备数据中几项重要宗旨并不迟滞。
应收账款的压力在增大。
扬弃2025年末,公司应收账款账面余额44.1亿元,坏账准备10.48亿元,对应账面价值33.62亿元。公司2025年的应收账款过时金额27.08亿元,过时占比从2023年的52.82%攀升至2025年的61.41%;公司一年以内账龄的应收款占比从2023年的47.18%降至2025年的38.59%,账龄结构在偷偷拉长。公司客户以大型国企为主,信用风险全体可控,但回款节拍的放缓是实简直在的。
存货边界捏续走高。
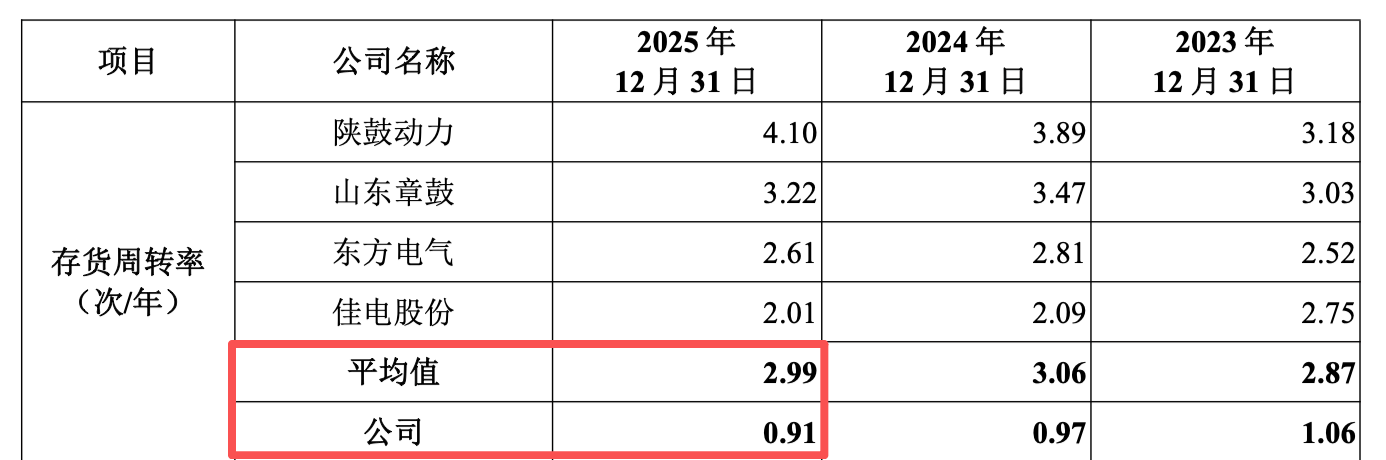
2025年末公司存货账面价值达到83.01亿元,占流动钞票比重从2023年的31.12%升至2025年的34.36%,存货盘活率从1.06次/年降至0.91次/年,远低于同业业可比公司2.99次的平均水平。招股书中发挥称,这主要受产物分娩及验收周期长的行业特质影响,部分长账龄存货结转较慢。要是市集环境发生变化,客户相貌暂停、展期或下马,则可能导致存货积压或减值,那么压力将会进一步清晰。
起原:招股阐发书
在手订单出现下滑。
从招股阐发书中看到,沈饱读集团2023年至2025年的在手订单辨认为205.81亿、227.84亿和208.57亿,2025年金额出现一定的着落,降幅约8.46%。
2026年上半年的功绩进一步印证了压力。字据线路,公司上半年贸易收入48.93亿元,同比增长3.6%,归母净利润2.8亿元,较上年同期减少652.34万元,同比下滑2.28%。更值得预防的是,预备手脚现款流量净额为-10.17亿元,而上年同期数据为3481.73万元,同比变动比例为-3021.44%。公司将其归因于国内短期订单波动、国际订单回款周期延伸、相貌备货捏续插足等要素。
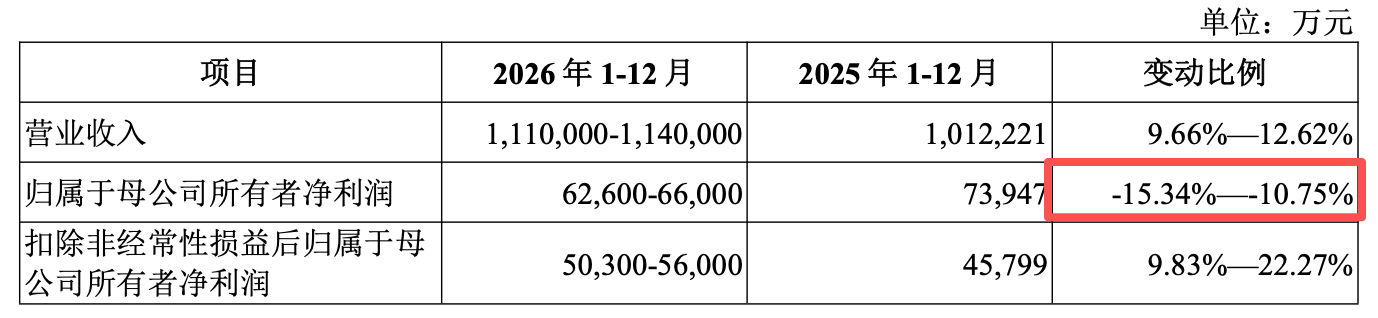
公司对前三季度导致下半年的功绩预报也不乐不雅,预测全体全年完了111亿元至114亿元贸易收入,同比变动率9.66%至12.62%,但归母净利润为6.26亿元至6.6亿元,同比变动率为-15.34%至-10.75%。
起原:招股阐发书 开云体育